智堡AI投研
研究资料
研究中心
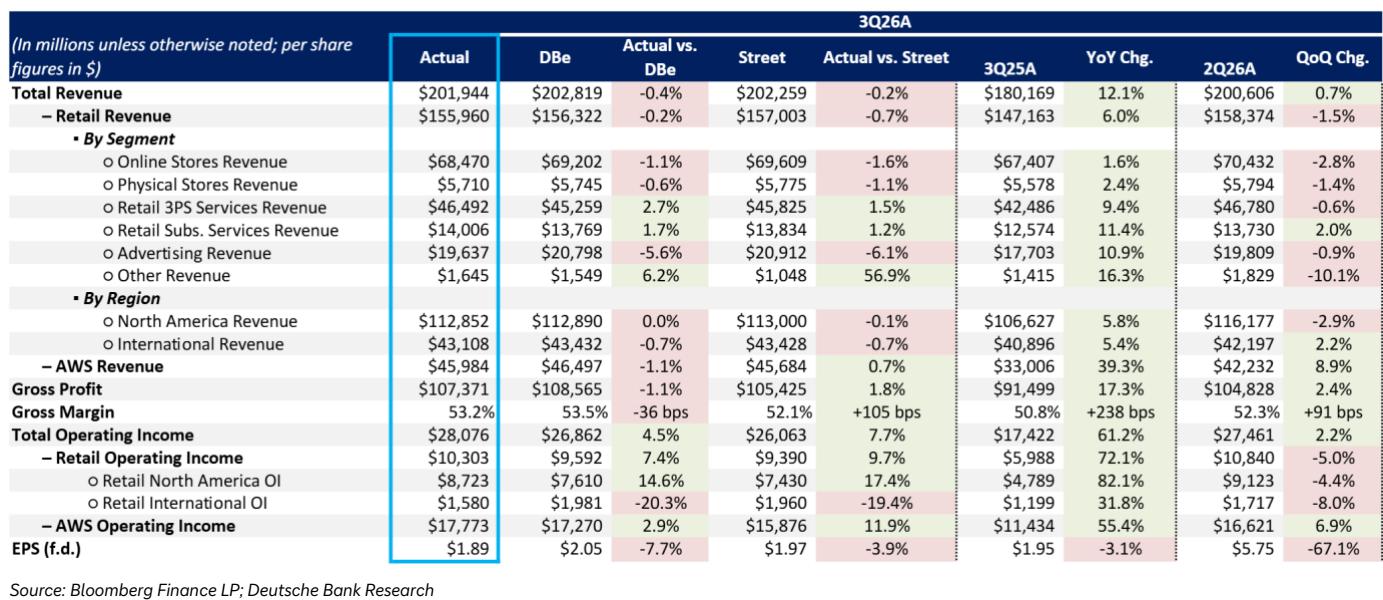
亚马逊Q3营收2019.44亿美元同比增长12.1%,AWS营收459.84亿美元同比增长39.3%,运营利润177.73亿美元、利润率38.7%。AI需求与自研芯片正推动AWS加速,公司维持买入评级和目标价325美元,4Q营收指引2400-2470亿美元。
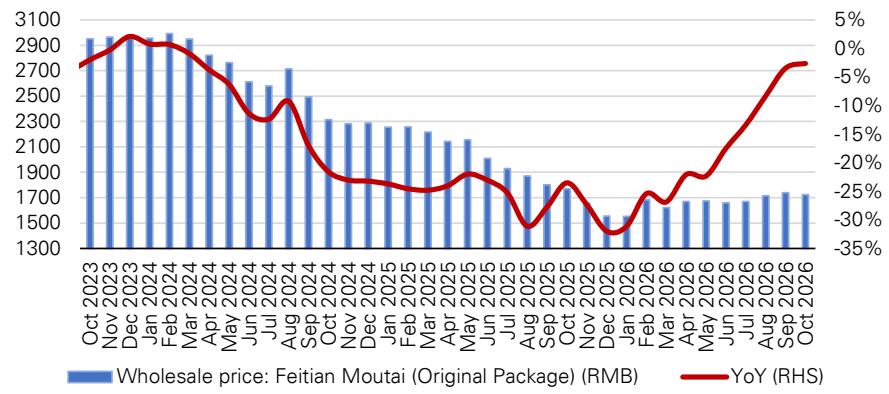
贵州茅台三季度营收410亿元、净利200亿元,均略超预期,直营渠道收入同比增41%,i茅台销售激增852%,占主营收入46%。但合同负债同比降73%,调整后销售同比下降5%。德银维持买入评级,认为飞天茅台批发价稳定说明市场化供给改革有效,当前估值处于历史低位。
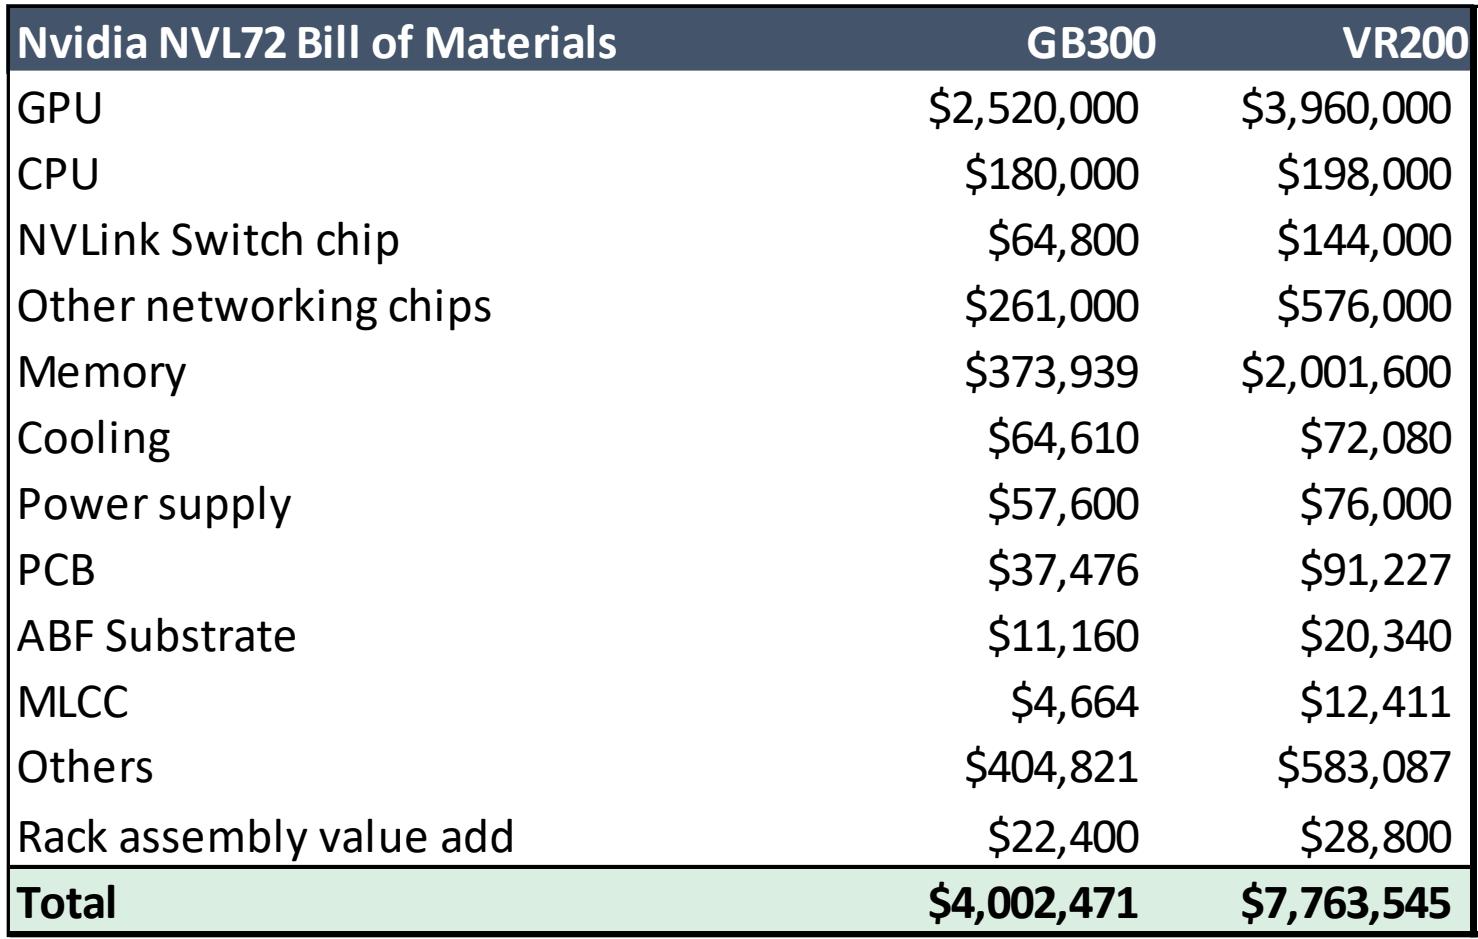
摩根士丹利指出,VR200单机架成本达776万美元,较GB300增长94%,带动PCB、MLCC、ABF载板单机价值量分别提升143%、166%、82%。ODM板块年初至今跑输大盘但估值处于历史平均,HVLP4铜箔2027年供应缺口约31%。
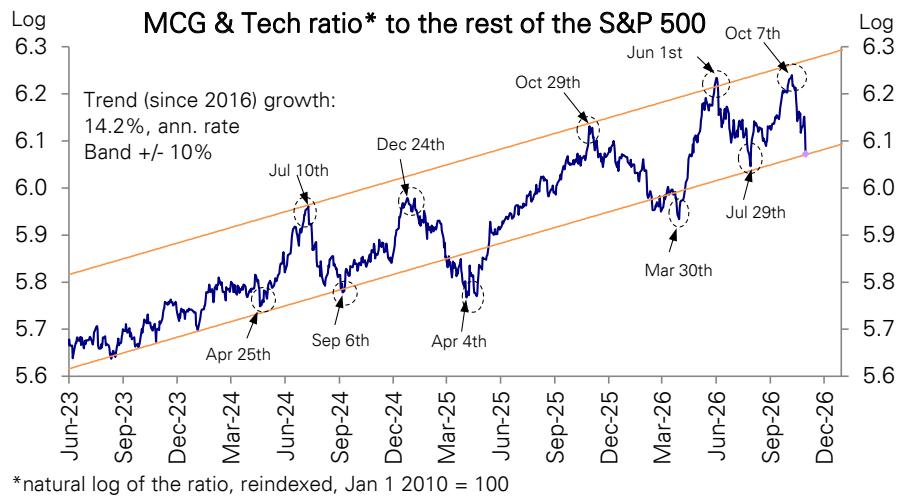
德银将科技板块从“中性”上调至“超配”,认为风险回报已改善。科技股相对表现跌至十年趋势通道底部,仓位已回落至中性水平,而隐含盈利增速仍有约10%;标普500三季度盈利增长31%且增长面广泛。德银维持标普500指数2026年8000点目标。
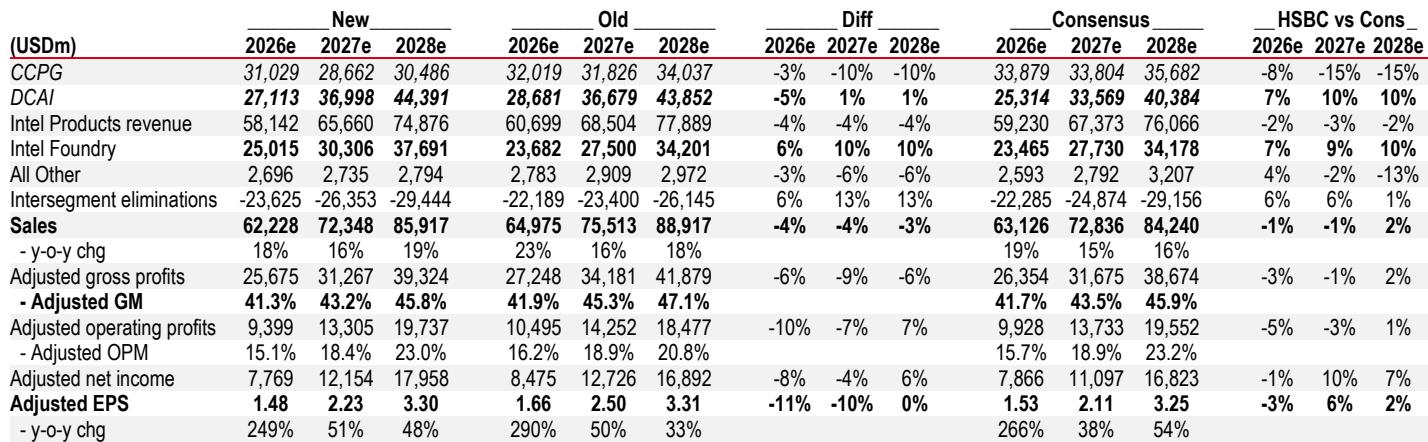
汇丰维持英特尔买入评级,但将目标价由200美元下调至160美元。4Q26指引不及预期,客户端CPU收入环比下滑超20%,服务器CPU增长仅符合共识。不过汇丰看好FY27服务器CPU与EMIB的势头,预计服务器CPU收入37亿美元(+36%),高于共识10%,当前股价92.07美元,隐含73.8%的上涨空间。
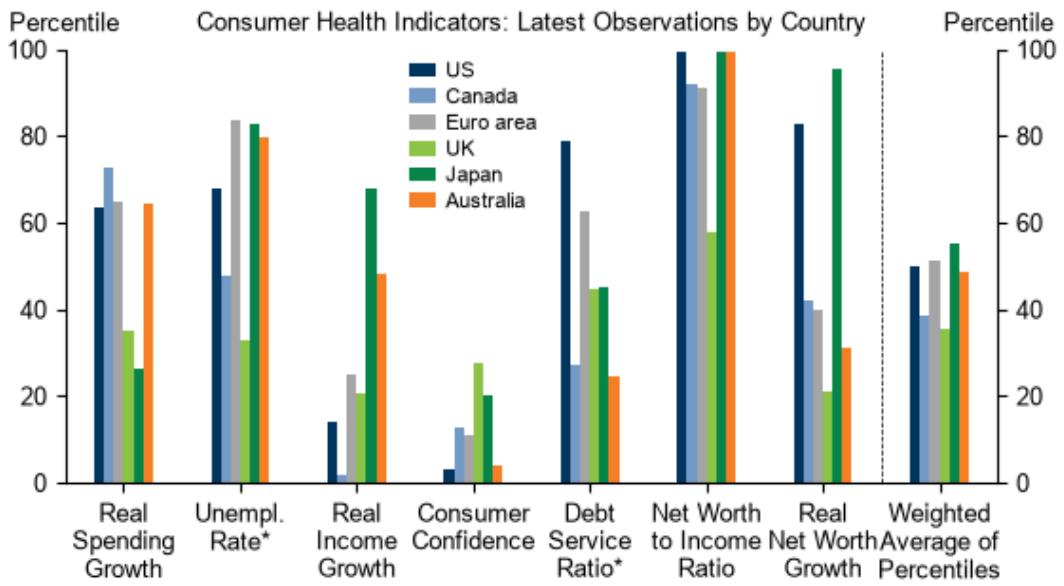
高盛G10消费者仪表盘显示,9月欧元区和加拿大消费者健康状况改善,美国和英国则有所放缓。家庭资产负债表依然稳健,但实际收入增长疲软、消费者信心低迷;日本消费者健康指数在G10中最强,英国最弱。美国9月核心零售销售环比仅增0.1%,三个月年化增速降至2.4%,预计四季度进一步放缓至1.5%。
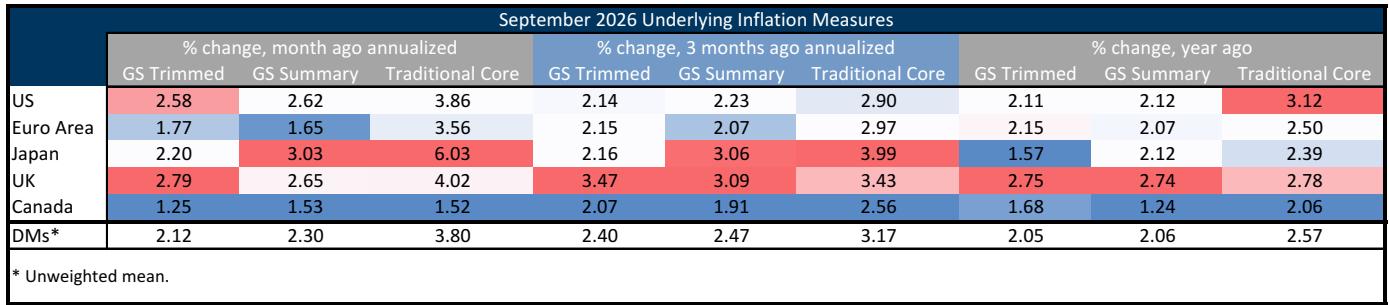
高盛9月G10通胀监测显示,除加拿大外多数发达市场按传统方法剔除后的核心通胀有所加速,但修剪均值指标明显更温和。美国核心PCE同比升至3.1%,加拿大持平于2.1%。高盛预计2027年核心通胀普遍回落,美国降至2.2%,日本因减税降至0.6%;受油价上涨影响,近期已上调美加2026年整体通胀预测。
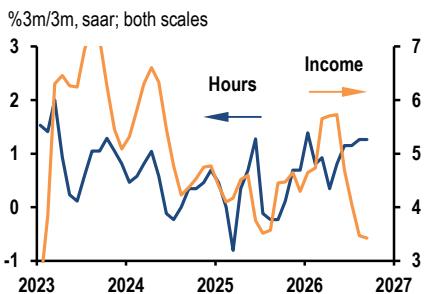
摩根大通报告显示,三季度全球GDP增长3.1%年化,但增长不平衡;美国GDP增长3.4%,国内需求激增6.6%,为25年来最快(除疫情后)。主要央行鹰派暂停,美联储维持4%,加拿大央行加息25bp至2.50%。预计四季度劳动收入接棒,美国增长减速至1.8%,其他地区加速。
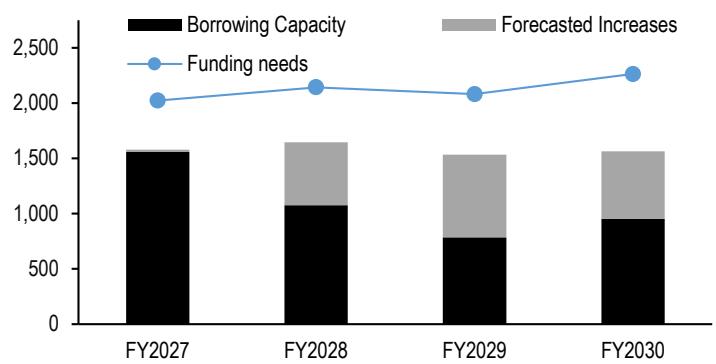
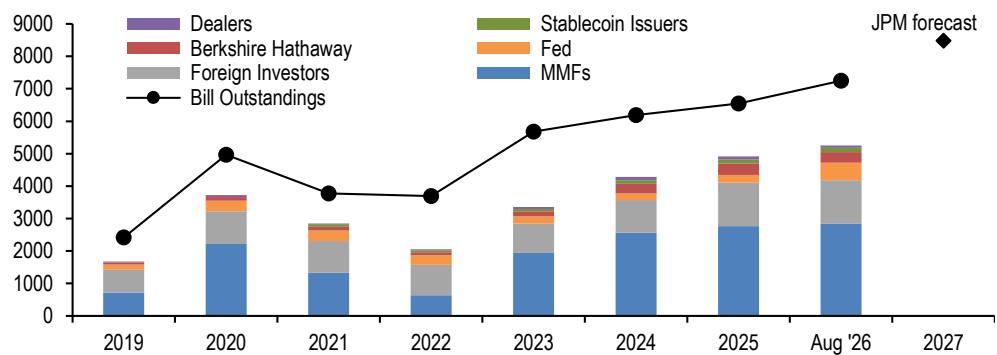
摩根大通指出,美国短期融资利率小幅走高,SOFR与TGCR已高于IORB,国库券相对SOFR的估值创两年多来最便宜水平;但货币基金规模增长放缓、加权平均期限下降,估值短期难明显修复。该行预计2027年国库券净发行约9910亿美元,11—12月银行CP/CD利差仅季节性扩大1—3个基点。
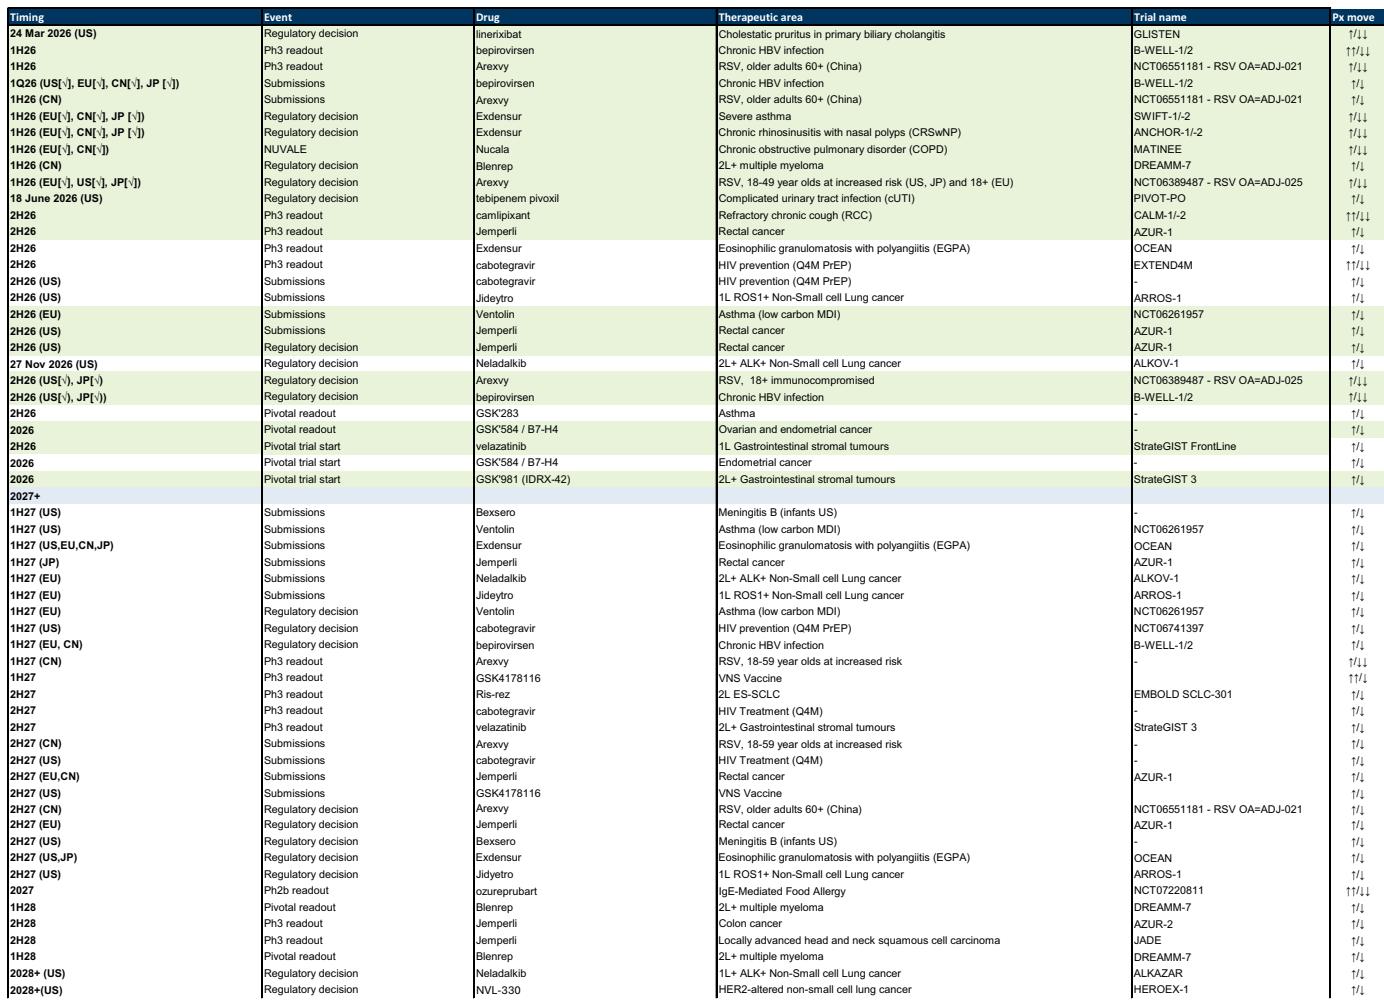
高盛维持葛兰素史克中性评级,3Q26业绩虽超预期但产品组合分化,HIV长效注射剂上市时间线的不确定性压制股价。Exdensur新处方者增长68%、新患者启动增长74%,但2027年面临Trelegy IRA定价压力和Biktarvy专利到期等逆风。当前估值合理,但缺乏管线催化。
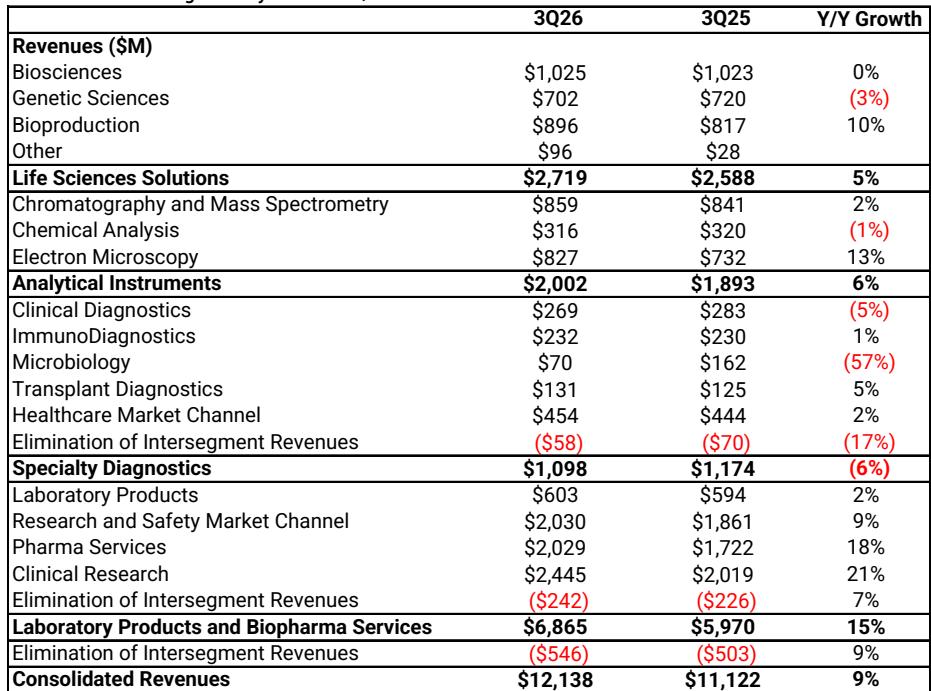
赛默飞3Q26营收同比+9%至121.38亿美元,生命科学解决方案受基因科学-2.5%拖累仅增1%,但冷冻电镜营收+13%、制药服务有机+17%、Fisher渠道+8%表现突出。公司出售一处制药服务生产基地并确认2.44亿美元待售损失,杰富瑞维持买入评级,目标价785美元,对应约11%上行空间。
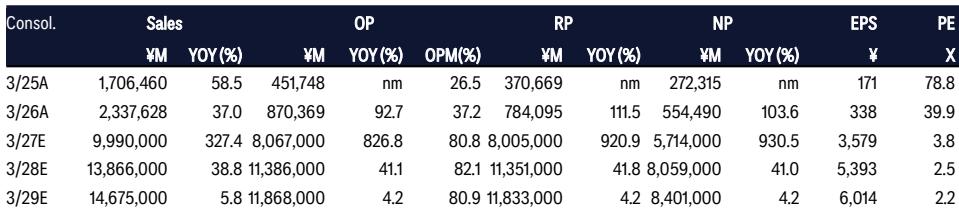
花旗维持铠侠控股买入评级、目标价43,500日元,但指出Q2业绩虽符合预期,Q3营业利润指引2万亿日元低于市场预期的2.32万亿日元,且公司未宣布股票回购,短期构成负面因素。
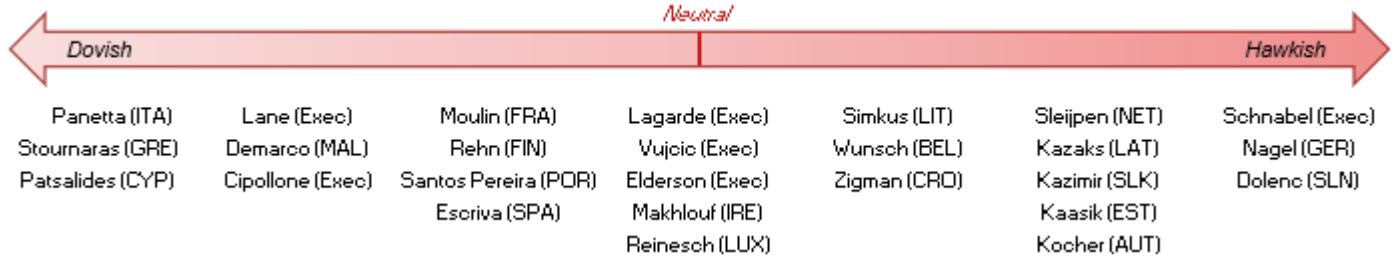
花旗估算欧元区10月HICP初值同比4.0%,略高于市场及自身预期的3.9%,核心通胀稳定在2.5%。分国别看,德国通胀不及预期,意大利与法国意外上行。4.0%的总体通胀较欧洲央行9月预测高出约50个基点,支持12月再加息25个基点的判断。
野村预计欧洲央行12月将加息25个基点,欧元区10月HICP可能升至3.9%,意大利通胀意外达到5.6%;英国央行下周也可能加息25个基点。油价接近115美元/桶,天然气价格突破100欧元/兆瓦时,能源价格仍是通胀的主要推手。
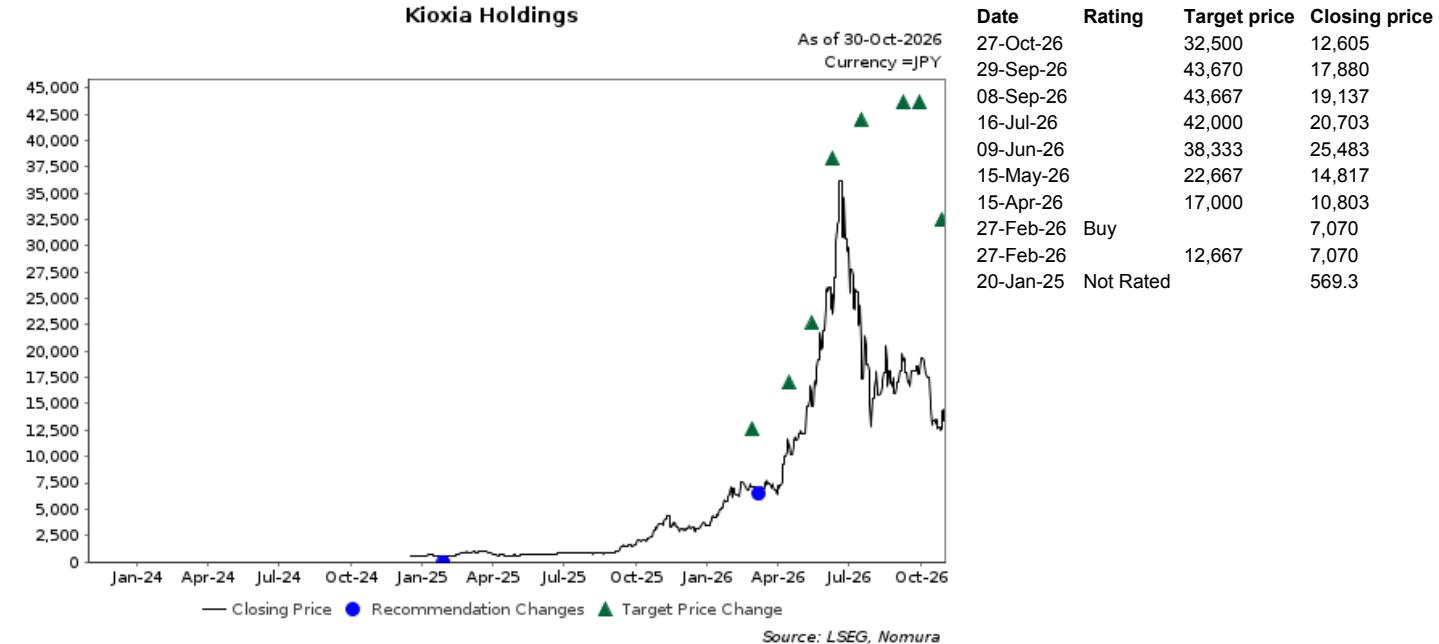
野村维持铠侠控股买入评级,目标价32,500日元。公司27/3财年二季度营业利润1.99万亿日元,环比增长50%,但三季度指引2.00万亿日元基本持平,低于野村预期的2.34万亿日元。报告认为NAND市场展望未变,公司预计四季度业务强劲,2027年产能已售罄。
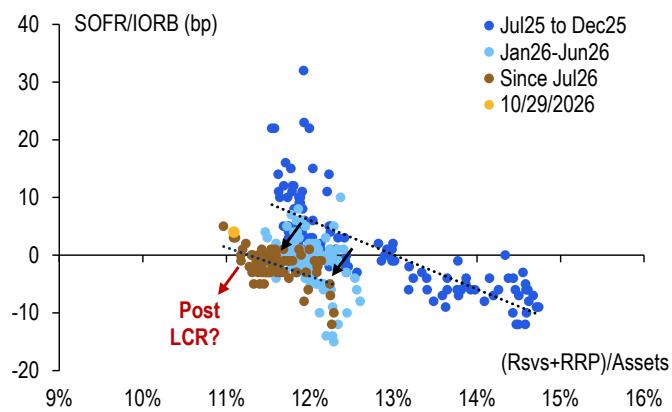
花旗认为,本周SOFR定盘走高并不代表资金市场承压,准备金仍处于轻度充裕状态。该行预计回购利率在11月前两周维持高位后回落,11月SOFR/FF公平价值为-3.5bp,12月为-2bp;同时TGA余额将降至8500亿美元,T-bill余额12月初见顶约6.96万亿美元。
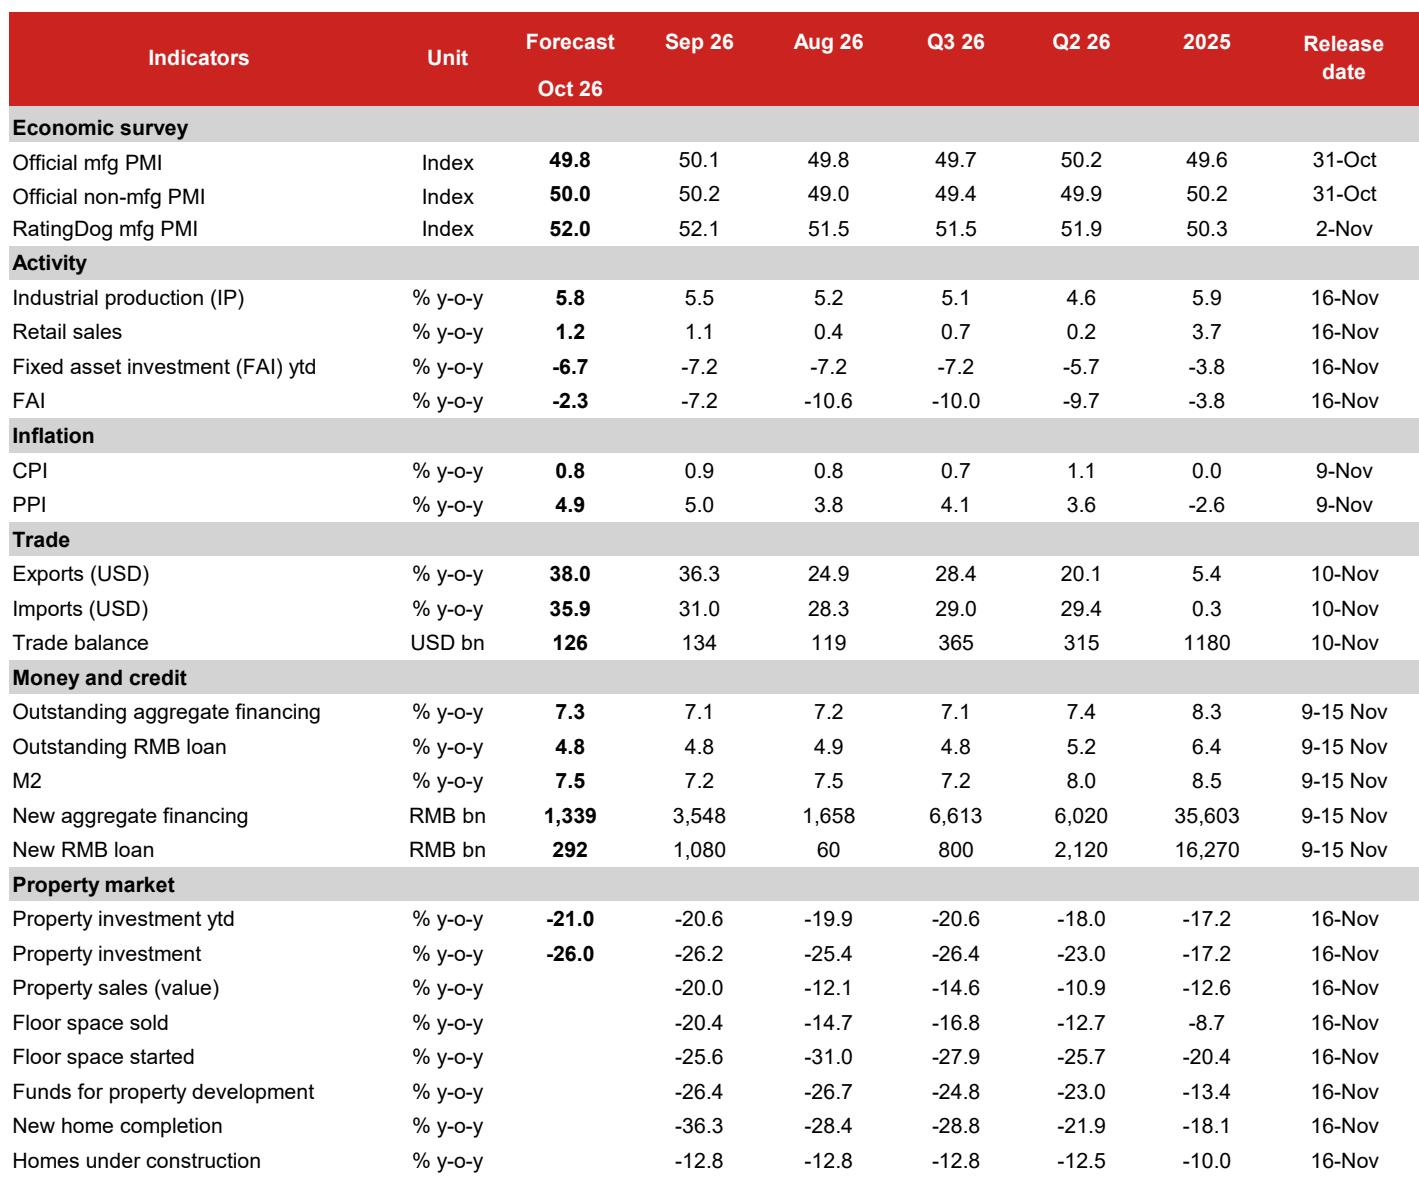
野村预计中国10月增长进一步上升,剔除低基数效应后基本面仍偏弱。上调Q4及2026年GDP增速至4.8%和4.7%,但2027年预测4.0%低于共识4.4%;官方制造业PMI或降至49.8,CPI通胀降至0.8%,社融增速在政府债券发行推动下反弹至7.3%,人民币贷款增速仍处4.8%的历史低位。
摩根大通维持10s/30s曲线陡峭化交易,预计2027年私人净持有国库券发行量达9910亿美元,且国库券不会显著变贵;报告同时提示美联储暗示12月可能加息。